Wie hoch ist die Pension als Lehrer? Höchstens 71,75 Prozent deiner letzten Bezüge. Für eine A13-Lehrkraft in Baden-Württemberg sind das in der Endstufe rund 4.690 € brutto im Monat. Doch die Rentenkommission hat im Juni 2026 empfohlen, das Pensionsniveau abzuschmelzen, und schon 2001 wurde der Höchstsatz einmal von 75 auf 71,75 Prozent gesenkt. Hier siehst du, wie sich die Pensionshöhe von Lehrern berechnet, was eine Absenkung kosten würde und wie viel am Ende wirklich auf deinem Konto fehlen könnte.
Was bedeuten die 71,75 % überhaupt?
Wenn du als Lehrkraft verbeamtet bist, berechnet sich deine Pension nicht aus Beitragsjahren wie bei der gesetzlichen Rente, sondern aus deiner ruhegehaltfähigen Dienstzeit mal einem festen Steigerungssatz. Für jedes Dienstjahr in Vollzeit bekommst du 1,79375 Prozent angerechnet, gedeckelt bei 71,75 Prozent. Diesen Höchstsatz erreichst du erst nach 40 Dienstjahren.
Die 71,75 Prozent beziehen sich auf deine letzten ruhegehaltfähigen Bezüge (Grundgehalt, Familienzuschlag Stufe 1, ggf. Amtszulagen), also auf das, was du am Ende deiner Laufbahn verdienst, nicht auf einen Lebensdurchschnitt. Genau das macht die Lehrer-Pension im Vergleich zur Rente so hoch. Wie die Formel im Detail funktioniert, zeigt unser Beitrag Beamtenpension berechnen.
Wichtig: Den vollen Höchstsatz erreichen die wenigsten. Wer zum Beispiel mit 30 Jahren verbeamtet wird und mit 67 in Pension geht, kommt auf 37 Dienstjahre und damit auf 66,37 Prozent. Teilzeit, Elternzeit oder ein späterer Einstieg drücken den Satz weiter. Warum das so ist und wie du gegensteuerst, erklären wir ausführlich im Beitrag warum die Pension oft geringer ausfällt als 71,75 %.
Pensionshöhe Lehrer: Wie hoch ist die Pension konkret?
Die Pension eines Lehrers hängt vor allem von zwei Stellschrauben ab: deiner Besoldungsgruppe (meist A12 oder A13) und deinen Dienstjahren. Die Karten zeigen Richtwerte für die Brutto-Pension einer A13-Lehrkraft in Baden-Württemberg in der Endstufe. Grundlage ist das Grundgehalt von 6.534,50 € laut Besoldungstabelle BW ab 1. April 2026 (oeffentlicher-dienst.info).
👆 Tippe auf eine Karte und sieh, was rauskommt
Richtwerte: A13 Endstufe Baden-Württemberg, Grundgehalt 6.534,50 € ohne Familienzuschlag, nach heutigem Stand. Versorgungssatz = Dienstjahre × 1,79375 %, gedeckelt bei 71,75 %. Die Tabelle ab April 2026 führt oeffentlicher-dienst.info noch als vorläufig. In anderen Bundesländern liegen die Werte je nach Besoldung etwas höher oder niedriger. Wie es mit der Besoldung im Land weitergeht, liest du unter Besoldung Baden-Württemberg 2026 bis 2028.
A12 oder A13 macht einen großen Unterschied. In Baden-Württemberg liegt das Endgrundgehalt in A12 bei 5.901,07 €. Bei vollen 40 Dienstjahren ergibt das rund 4.235 € Brutto-Pension, in A13 rund 4.690 €. Das sind etwa 455 € mehr im Monat, ein Leben lang. Welche Besoldungsgruppe für dich gilt, kannst du weiter unten mit unserem Finder bestimmen.
Nicht vergessen, von brutto bleibt netto weniger: Auch Pensionen werden voll versteuert, und du zahlst weiter deine private Krankenversicherung. Immerhin steigt der Beihilfesatz im Ruhestand auf 70 %, wie zum Beispiel bei der Beihilfe in Baden-Württemberg. Von rund 4.690 € brutto bleiben nach Lohnsteuer (Klasse I, heutiger Tarif) und PKV-Beitrag typischerweise etwa 3.200 bis 3.450 €. Sozialabgaben wie bei der gesetzlichen Rente fallen nicht an.
Was die Rentenkommission empfiehlt
Im Juni 2026 hat die von der Bundesregierung eingesetzte Rentenkommission rund 33 Empfehlungen vorgelegt. Für Beamtinnen und Beamte steckt darin eine zentrale Botschaft, und die ist zweischneidig.
Die gute Nachricht zuerst: Eine Einbeziehung in die gesetzliche Rente, wie sie Arbeitsministerin Bärbel Bas gefordert hatte, wird ausdrücklich nicht empfohlen. Du wechselst also nicht plötzlich ins Rentensystem. Die unbequeme Nachricht: Stattdessen soll das Pensionsniveau abgeschmolzen und stärker an das Rentenniveau angeglichen werden. Alle Empfehlungen im Detail findest du in unserem Artikel zur Rentenreform 2026 für Beamte.
Das empfiehlt die Kommission für Beamte konkret:
• Das Pensionsniveau soll abgeschmolzen werden. Der Höchstsatz von 71,75 % ist genau die Stellschraube, an der eine solche Absenkung ansetzen würde.
• Verbeamtungen sollen seltener werden. Für angehende Lehrkräfte könnte das mehr Angestelltenverhältnisse bedeuten.
• Pensionsrückstellungen der Länder sollen verpflichtend werden.
Noch ist das nur eine Empfehlung, kein Gesetz. Einen Gesetzentwurf gibt es bisher nicht. Union und SPD haben aber angekündigt, die Empfehlungen umsetzen zu wollen. Dazu gehört auch die Kopplung des Eintrittsalters an die Lebenserwartung, die über die „wirkungsgleiche“ Übertragung auch Beamte treffen würde. Was das für dich heißt, liest du im Beitrag Pensionsalter für Beamte ab 2032.
Schon einmal gesenkt: von 75 auf 71,75 %
Die 71,75 Prozent sind selbst das Ergebnis einer Kürzung. Bis 2001 lag der Höchstversorgungssatz bei 75 Prozent. Mit dem Versorgungsänderungsgesetz 2001 wurde er schrittweise auf 71,75 Prozent abgesenkt, über acht Stufen, die bis 2014 in allen Bundesländern abgeschlossen waren. Der jährliche Steigerungssatz sank dabei von 1,875 auf 1,79375 Prozent.
Wichtig für die aktuelle Debatte: Das Bundesverfassungsgericht hat diese Absenkung gebilligt. Es gibt keinen verfassungsrechtlich „hergebrachten Grundsatz“, der einen Mindest-Höchstsatz von 75 oder 71,75 Prozent garantiert. Der Versorgungssatz ist laut Gericht nur ein Berechnungsfaktor, entscheidend ist die amtsangemessene Netto-Alimentation. Heißt im Klartext: Eine weitere Absenkung wäre rechtlich grundsätzlich möglich.
Zur Einordnung: In früheren Reformdebatten (unter anderem bei einem Entwurf in NRW) war bereits ein Pensionsniveau von rund 65 Prozent im Gespräch. Gewerkschaften sind dagegen vorgegangen. Eine Absenkung muss zudem „abstandswahrend“ zur Grundsicherung und zur gesetzlichen Rente bleiben. Ein freier Fall nach unten ist also nicht möglich, eine moderate weitere Absenkung aber durchaus denkbar.
Was eine Absenkung dich kosten würde
Damit du ein Gefühl für die Größenordnung bekommst, nehmen wir wieder eine Lehrkraft in A13, Endstufe, Baden-Württemberg. Sinkt der Versorgungssatz, sinkt die Brutto-Pension proportional mit. Schon eine moderate Absenkung auf 67 Prozent kostet rund 310 € im Monat, eine Absenkung auf 65 Prozent rund 440 €.
Achtung, Denkfalle: Die Brutto-Beträge unten sind nominal, also der Eurobetrag, der später auf dem Kontoauszug steht. Was du dir davon wirklich kaufen kannst, ist eine andere Frage. Bei 2,5 % Inflation über 30 Jahre (typisch für eine junge Lehrkraft bis zur Pension) halbiert sich die Kaufkraft. Dreh die Karten um: Der untere Wert zeigt, was die Pension in heutigem Geld wert ist.
👆 Tippe auf eine Karte: oben der Auszahlbetrag, unten die echte Kaufkraft
Nominalwerte: A13 Endstufe BW (6.534,50 €) × Versorgungssatz. Reale Kaufkraft: abgezinst mit 2,5 % Inflation über 30 Jahre (Faktor ≈ 2,10), gerundet. Je näher deine Pension, desto kleiner der Inflationseffekt. Künftige Besoldungserhöhungen gleichen einen Teil davon aus, sind hier aber bewusst nicht eingerechnet.
Zwei Effekte überlagern sich hier also: Eine politische Absenkung des Versorgungssatzes kostet dich einige Hundert Euro im Monat, und die Inflation entwertet den Rest über die Jahrzehnte zusätzlich. Beides zusammen macht aus einer scheinbar üppigen Brutto-Pension real deutlich weniger, als die nackte Zahl vermuten lässt. Genau deshalb lohnt es sich, die eigene Lehrer-Pension nicht nur zu kennen, sondern verschiedene Szenarien inklusive Inflation durchzurechnen.
Und noch etwas wird oft übersehen: Auch deine Familie hängt an diesem Satz. Das Witwengeld beträgt 55 % des Ruhegehalts, das Waisengeld 12 % für Halbwaisen und 20 % für Vollwaisen. Sinkt der Versorgungssatz, sinkt die Absicherung deiner Hinterbliebenen automatisch mit. Was dein Partner oder deine Partnerin heute bekäme und was auf eine eigene Rente angerechnet wird, erklären wir im Ratgeber Witwenrente bei Beamten.
Hinweis: Das sind illustrative Beispielwerte zur Veranschaulichung, keine Prognose. Ob, wann und wie stark der Versorgungssatz angepasst wird, ist offen und Sache des Gesetzgebers. Deine tatsächliche Pension hängt von Bundesland, Besoldungsgruppe, Dienstjahren und Teilzeit ab.
Wer ist betroffen und wer nicht?
Eine Absenkung des Versorgungssatzes würde, wenn sie käme, wie schon 2001 voraussichtlich über lange Übergangsfristen laufen. Erfahrungsgemäß trifft so etwas vor allem jüngere Jahrgänge, während Lehrkräfte kurz vor der Pension weitgehend geschützt bleiben.
- Bestehende Pensionäre: Laufende Pensionen genießen Vertrauensschutz und werden bei solchen Reformen praktisch nie rückwirkend gekürzt.
- Lehrkräfte kurz vor der Pension: Meist nur minimal betroffen, da Absenkungen stufenweise greifen.
- Junge Lehrkräfte und Referendare: Die Gruppe, die ein abgeschmolzenes Pensionsniveau am ehesten spüren würde, weil bis zur eigenen Pension noch Jahrzehnte und mehrere Reformen liegen.
- Angehende Lehrkräfte: Hier kommt die Empfehlung „seltener verbeamten“ hinzu. Wer angestellt (TV-L) bleibt, ist in der gesetzlichen Rente statt im Pensionssystem. Wie groß der Unterschied über ein ganzes Berufsleben ist, zeigt unser Langfristvergleich Beamter oder Angestellter.
Beamtenrecht ist außerdem Ländersache. Eine Absenkung müsste jedes Bundesland für seine Lehrkräfte selbst umsetzen. Das kann zu einem Flickenteppich führen, ähnlich wie schon bei der A12/A13-Frage. Wie die Länder die Verbeamtung von Lehrkräften insgesamt sehen, liest du in unserem Artikel zur Lehrerverbeamtungs-Debatte 2026.
Lehrer-Pension selbst berechnen: Pension und Versorgungslücke
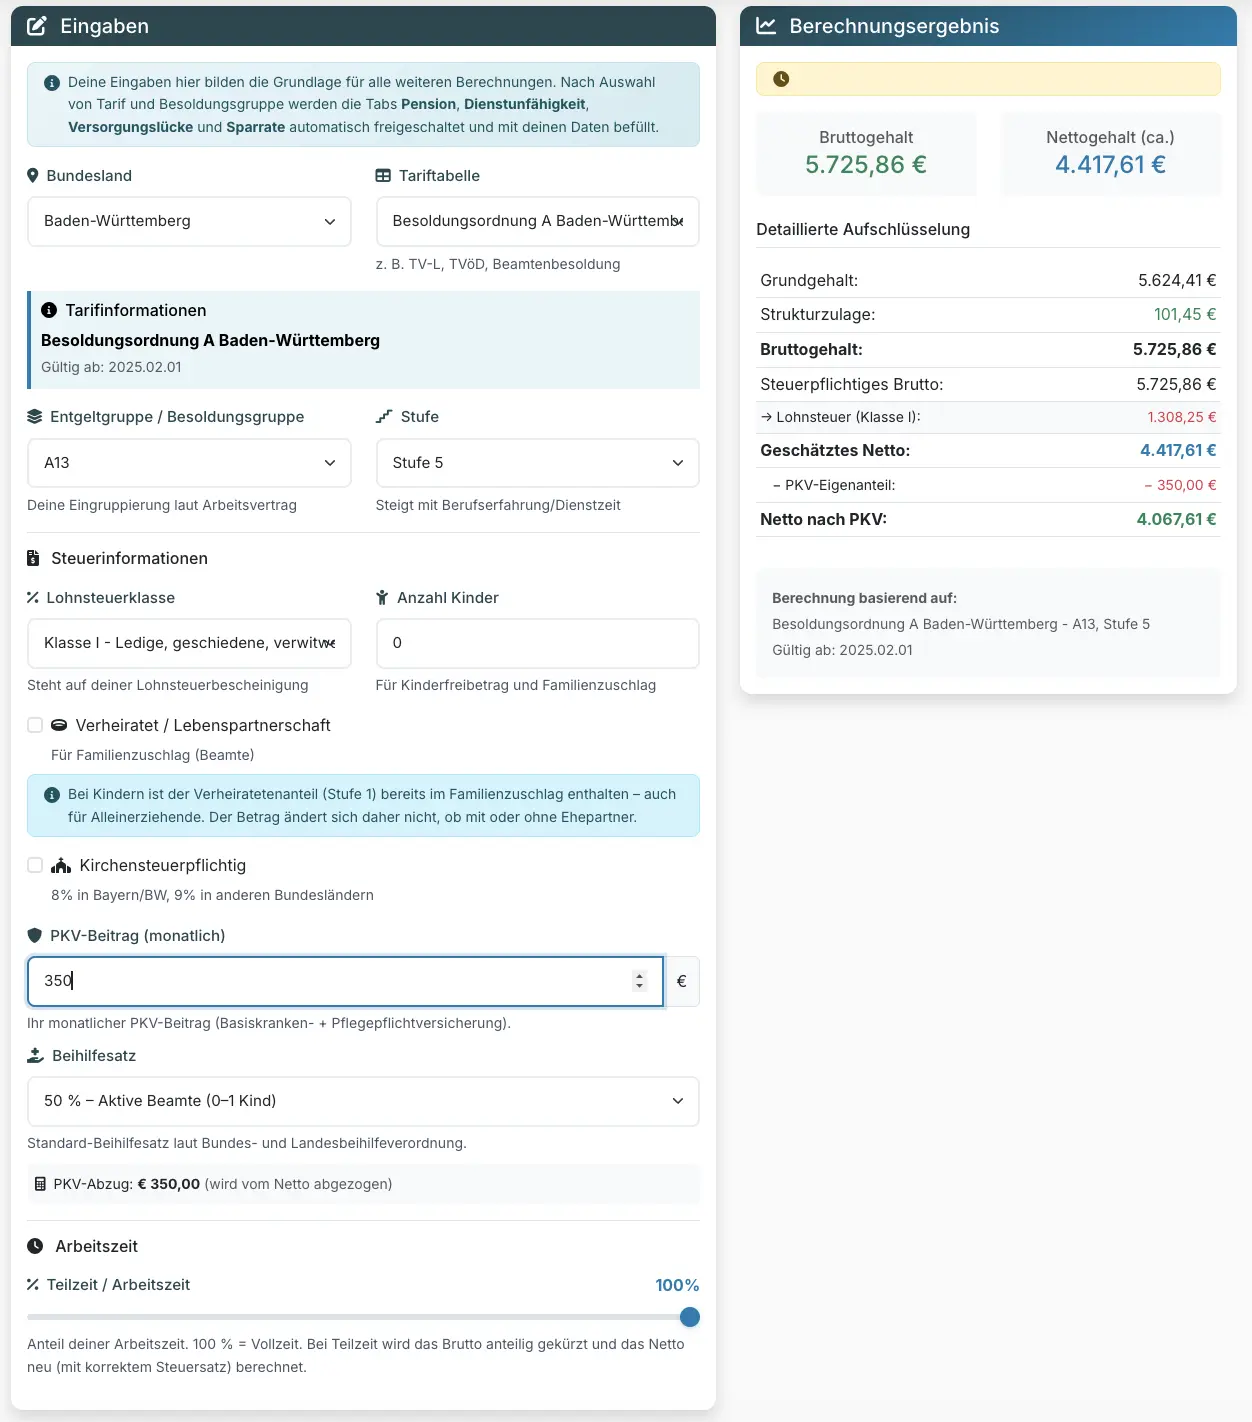
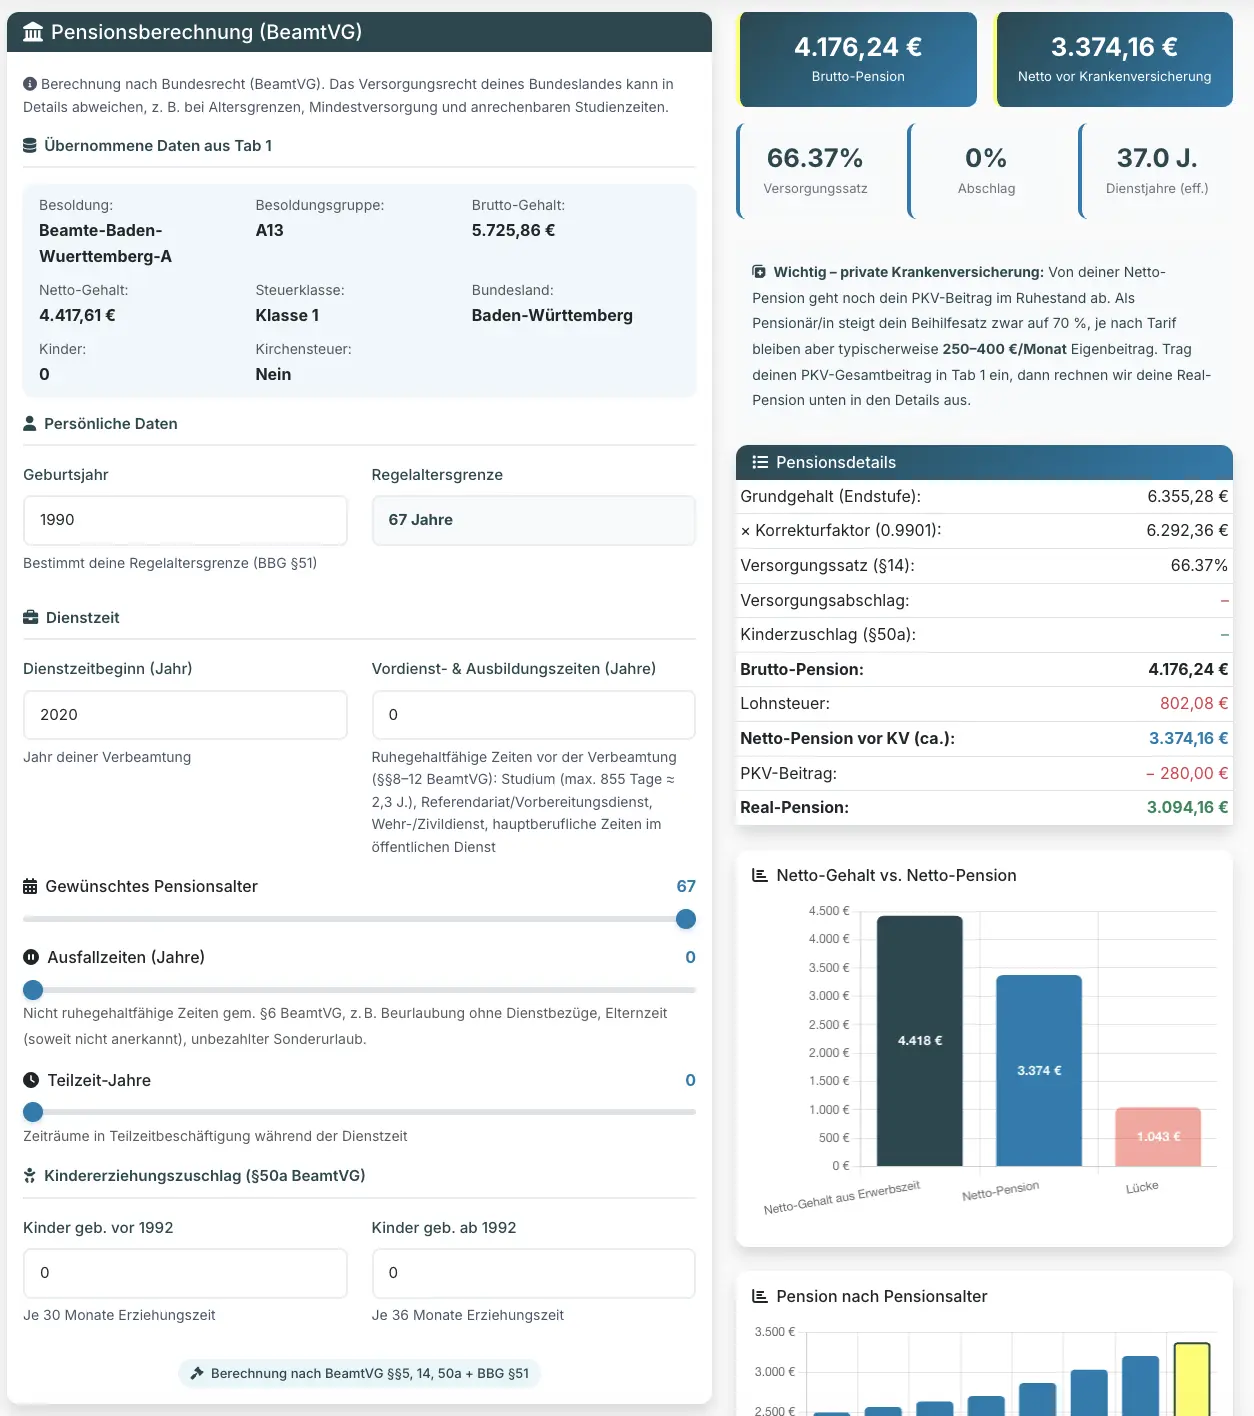
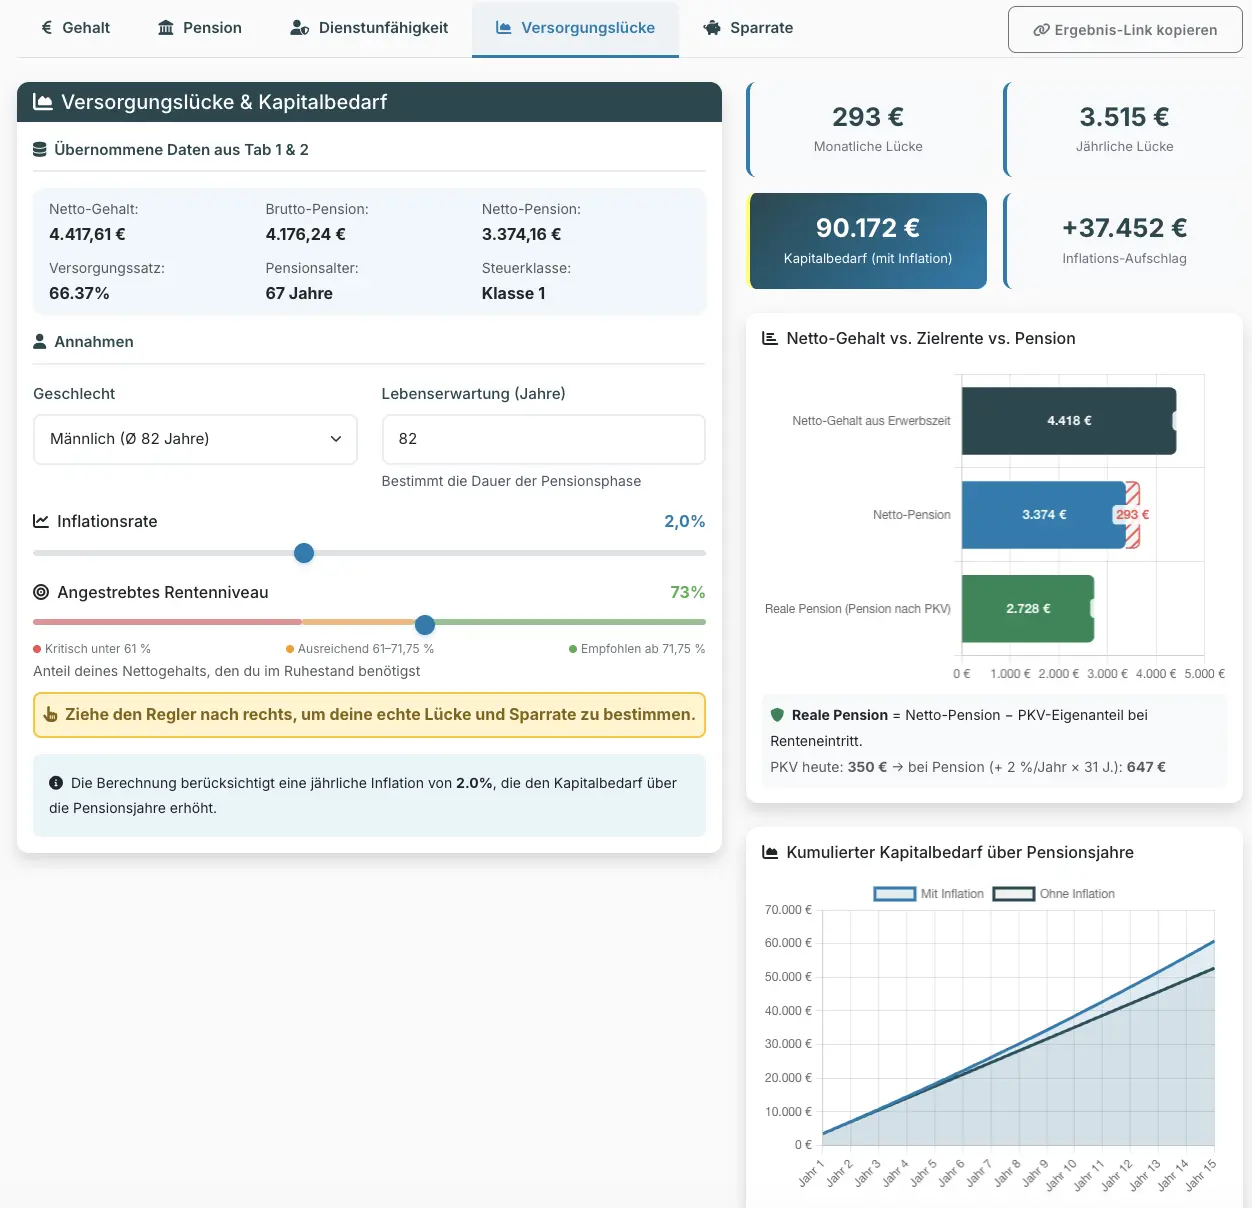
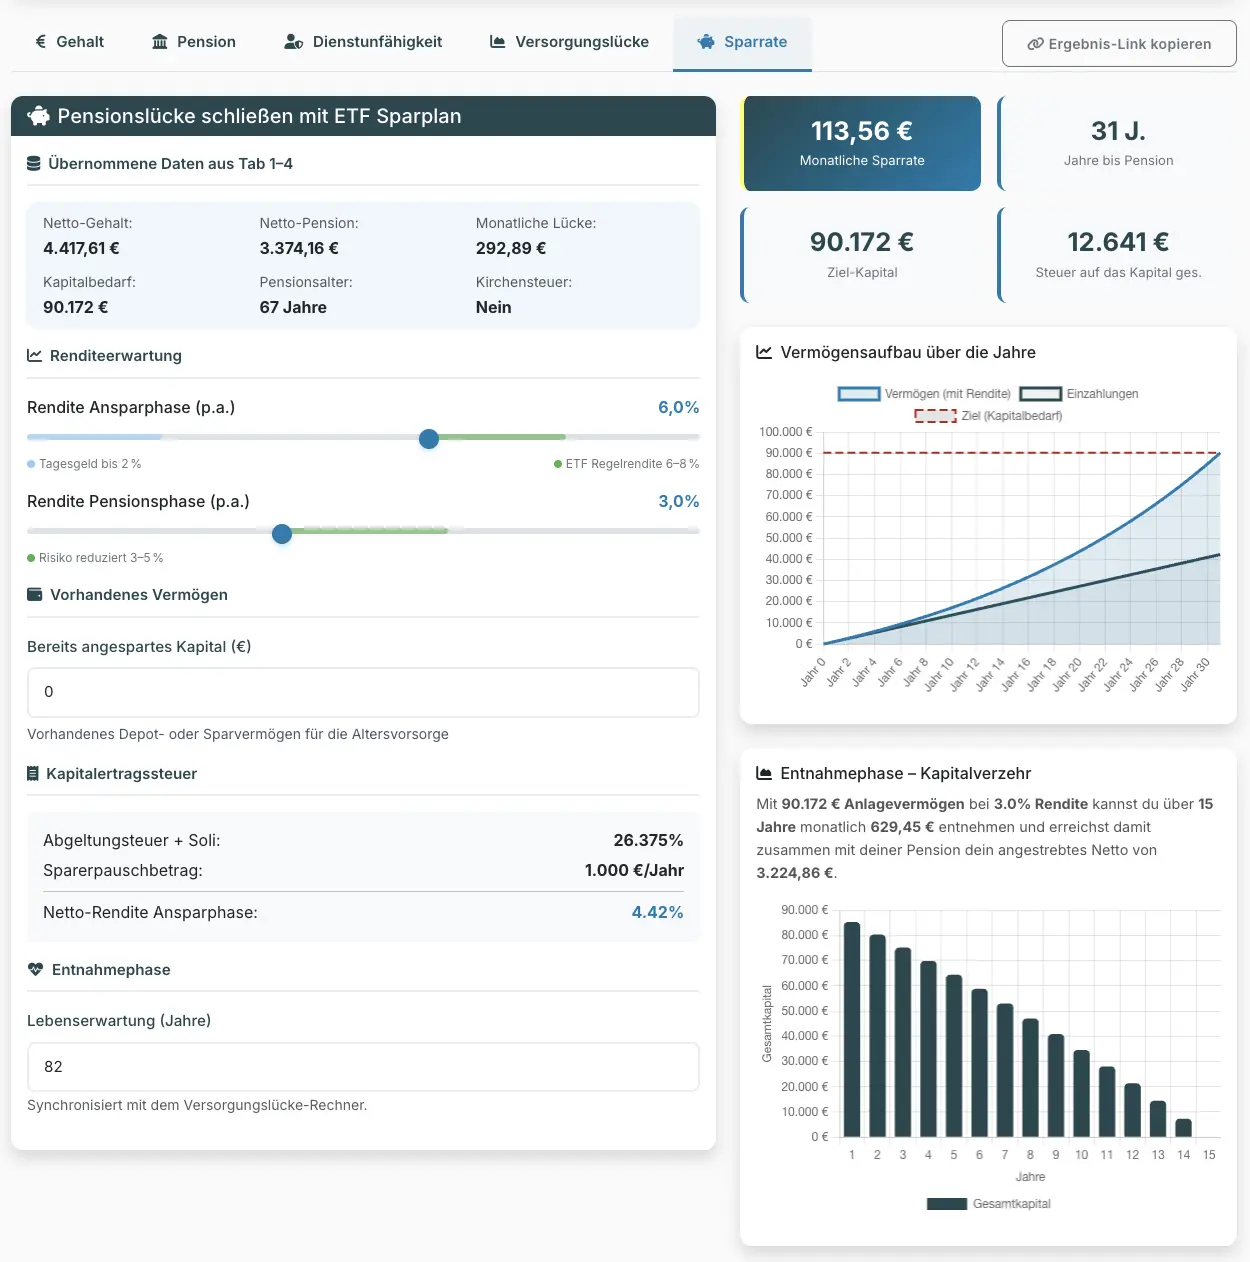
Genau hier wird die Debatte konkret: Mit dem Gehaltsrechner ermittelst du in wenigen Minuten deinen persönlichen Versorgungssatz und deine Pension und kannst durchspielen, was eine Absenkung für dich bedeuten würde. Der Rechner führt dich Schritt für Schritt von deinem Gehalt über die Pension bis zur nötigen Sparrate. So sieht das am Beispiel einer A13-Lehrkraft in Baden-Württemberg aus (Stufe 5, Steuerklasse I, PKV 350 €, verbeamtet 2020, Pension mit 67):
Gehalt und Besoldungsgruppe eingeben
Du wählst Bundesland, Besoldungsgruppe und Stufe und gibst Steuerklasse, Kinder und deinen PKV-Beitrag ein. Der Rechner zeigt dir Brutto und Netto. Im Beispiel: A13 Stufe 5 in Baden-Württemberg, rund 5.726 € brutto und 4.418 € netto, nach PKV 4.068 €. Diese Daten übernimmt er automatisch in alle weiteren Schritte.
Pension berechnen (nach BeamtVG)
Mit Geburtsjahr, Dienstbeginn, Vordienstzeiten, Teilzeit, Ausfallzeiten (§ 6 BeamtVG) und Kindererziehungszuschlag (§ 50a) ermittelt der Rechner deinen Versorgungssatz und deine Pension. Im Beispiel kommen 37 Dienstjahre zusammen, also 66,37 %. Das ergibt rund 4.176 € brutto, 3.374 € nach Lohnsteuer und nach PKV eine Real-Pension von rund 3.094 €.
Versorgungslücke ermitteln
Über Lebenserwartung, Inflationsrate und dein angestrebtes Versorgungsniveau berechnet das Tool, wie viel Netto dir im Ruhestand fehlt und welcher Kapitalbedarf daraus entsteht. Im Beispiel fehlen bei einem Ziel von 73 % des Nettogehalts rund 293 € im Monat. Mit Inflation ergibt das einen Kapitalbedarf von rund 90.000 €.
Sparrate für den ETF-Sparplan bestimmen
Zum Schluss zeigt der Rechner, welche monatliche Sparrate nötig ist, um die Lücke zu schließen, mit einstellbarer Rendite für Anspar- und Pensionsphase und unter Berücksichtigung von bereits vorhandenem Vermögen. Im Beispiel reichen bei 6 % Rendite rund 114 € im Monat über 31 Jahre.
Gut zu wissen: Alle Schritte bauen aufeinander auf. Du gibst deine Daten nur einmal ein, der Rechner übernimmt sie automatisch von Tab zu Tab. Die Werte oben sind ein Beispiel, deine echten Zahlen können stark abweichen. Spiel ruhig durch, was passiert, wenn du in Teilzeit gehst oder der Versorgungssatz sinkt.
Welche Besoldungsgruppe habe ich als Lehrkraft?
Für den Rechner brauchst du deine Besoldungsgruppe. Wähle Bundesland und Schulart, wir zeigen dir den wahrscheinlichen Richtwert. (Quereinsteiger und Angestellte im TV-L können abweichen.)
Richtwerte Stand Oktober 2026. Maßgeblich ist immer das Landesbesoldungsgesetz deines Bundeslandes. Die konkrete Eingruppierung hängt von Lehramt, Laufbahn und Einstellungsdatum ab.
Was du jetzt tun kannst
Panik ist fehl am Platz, Kopf in den Sand aber auch. Die Debatte zeigt vor allem eines: Die Pension ist kein in Stein gemeißeltes Versprechen mehr. Gerade als jüngere Lehrkraft solltest du nicht blind mit 71,75 % planen, sondern dir selbst ein Polster aufbauen. Drei konkrete Schritte:
- Kenne deine Zahlen. Berechne deinen voraussichtlichen Versorgungssatz und deine Pension und spiel durch, was eine Absenkung auf 67 oder 65 % bedeuten würde.
- Beziffere deine Versorgungslücke. Die Differenz zwischen deinem letzten Netto und deiner Netto-Pension ist deine reale Lücke. Sie wächst, wenn der Versorgungssatz sinkt.
- Sichere die ersten Dienstjahre ab. Volle Pensionsansprüche entstehen erst nach Jahren. Wirst du vorher dienstunfähig, greift die staatliche Versorgung nur eingeschränkt. Wie häufig das bei Lehrkräften vorkommt, zeigt unser Beitrag zur Dienstunfähigkeit bei Lehrern. Eine Dienstunfähigkeitsversicherung schließt diese Lücke vom ersten Tag an.
Häufige Fragen zur Pension von Lehrern
- oeffentlicher-dienst.info: Besoldungstabelle Baden-Württemberg ab 01.04.2026
- BMI: Beamtenversorgung, Höchstruhegehaltssatz 71,75 %
- § 14 BeamtVG: Höhe des Ruhegehalts
- Statistisches Bundesamt: Pensionärinnen und Pensionäre im öffentlichen Dienst 2025
- Deutsche Rentenversicherung: Empfehlungen zur Rentenreform
- Handelsblatt: Beamte bleiben außen vor (21.06.2026)
- Handelsblatt: Die wichtigsten Empfehlungen der Kommission (21.06.2026)
- Beamtenversorgung-Online: Absenkung von 75 auf 71,75 % (Versorgungsänderungsgesetz 2001)
- EinfachVerbeamtet: Witwenrente bei Beamten (Witwengeld, Waisengeld, Anrechnung)
Lass deine Pensionshöhe von uns berechnen und sprich mit uns Strategien durch, um deine Pension zu verbessern. Das Kennenlerngespräch ist kostenlos.
Kostenloses Kennenlerngespräch vereinbaren →Oder rechne erst selbst: Zum Gehaltsrechner →